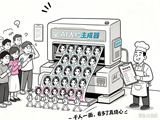
近日,有律师反映在山东东营一银行取款4万元时,银行柜员反复追问资金用途,甚至查询该律师过往流水。双方争执不下,银行威胁报警。据报道,涉事银行回应称,1万元以上核实取款用途,是上级反诈中心要求。
“取现用途是什么?”“具体是买什么?”“某某某给你转了若干元,这笔钱是什么来源?”如此盘问有种霸道感:既然客户要取钱,不管柜员问什么都得老老实实地回答,仿佛客户的钱得由银行做主。按反诈规定询问资金用途还能理解,随意调查银行卡流水显然不是反诈能够解释的。客户资金信息受法律保护,一般在调查治安案件、犯罪行为时,才会盘查流水。银行此举有将取款人当作可疑分子之嫌,完全超出业务范围。
反诈形势严峻,银行保护客户资金安全的出发点应当肯定。可是多年来,越来越多的银行网点不断加码,超出合理限度的盘查,已经让反诈变了味儿。今年8月,中国人民银行等联合发布《金融机构客户尽职调查和客户身份资料及交易记录保存管理办法(征求意见稿)》,取消了“个人办理单笔5万元以上现金存取业务需了解并登记资金来源或用途”的硬性要求。放宽存取限制,正是呼应民意,在防范风险的基础上,让老百姓存取款时少些折腾。涉事银行在客户取款4万元时依旧反复追问资金用途,显然违背上述管理办法。
银行盘问客户换来的反诈效果如何,其实也得打问号。据报道,当事律师表明取钱是给朋友结婚送红包,柜员居然称系统里没这个选项。合着取款人光提供资金用途还不行,还得符合系统里预设的选项?如果无法吻合系统要求,是不是还得现编一个用途?如果取款人胡乱编个理由,银行能否识别?只要符合程序,是不是真实用途压根无所谓?要求客户“自证清白”,自己却糊里糊涂;看似尽职尽责,实则把反诈责任甩给客户。无视客户的感受,牺牲客户的利益,为反诈而反诈,何尝不是乱作为。
反诈工作层层加码,不只涉事银行,也不只银行一个系统。据报道,山东、河南、云南等地都有银行网点自定“土政策”,核查门槛普遍低于5万元,甚至将审查额度压缩至1万元。江西一些城市通信营业厅,在外地用户办理手机卡时,要求提供无犯罪记录证明、工作证明等,甚至审核房产证;湖南一医生手机号,被通信运营商以“有涉诈风险”为由停机,导致无法与病人取得联系……层层加码的“土政策”招致公众不断质疑,可部分银行和通信网点反诈流程依旧自行其是。
反诈应该精准狙击诈骗分子,而不是困住乃至刁难办事群众。肩负反诈职责的银行等部门应优化制度设计、提升技术手段,在反诈与便利之间找到平衡点。不折腾群众,反诈的群众基础才能更牢固。